- 金を売却しても、売却額のすべてに税金がかかるわけではない
- 個人が金を売って得た利益は、原則として「譲渡所得」として扱われる
- 譲渡所得には年間最高50万円の特別控除があり、金の所有期間が5年を超えるかどうかでも計算方法が変わる
- 購入価格がわからない場合は、取得費の扱いによって計算上の利益が大きく変わることがある
- 最終的な手取りを考えるには、税金だけでなく査定額や手数料もあわせて確認することが大切
金を売ろうと考えたとき、「100万円で売れたら税金はいくらかかる?」「50万円以下なら税金はかからない?」「税金を差し引いたら、結局いくら手元に残る?」と気になる方も多いのではないでしょうか。
結論からお伝えすると、金の売却では売却額そのものではなく、購入時の価格などを差し引いた「利益」をもとに税金を考えます。さらに、年間最高50万円の特別控除や所有期間などによっても計算方法が変わるため、売却額だけを見て税金を判断することはできません。
本記事では、京都で創業70年以上の質屋「にしきの」が、金を売却したときの税金の仕組みや計算方法、確定申告、手取りの考え方までわかりやすく解説します。
ちなみに「にしきの」では、金の査定を無料で受けられ、査定後に必ず売却する必要もありません。税金を考えるうえでも、まず現在の金がいくらで売れるのかを把握することが第一歩です。売却するか迷っている方も、無料査定で今の価値を確かめてみてください。
京都・創業1952年の質屋
写真を送るだけ。査定もご相談も無料
その場で売らなくても大丈夫です。
金を売却して税金がかかるのは利益が出たとき
金を売ったからといって、売却額のすべてにそのまま税金がかかるわけではありません。
それぞれ詳しく解説します。
個人が金を売って得た利益は「譲渡所得」
個人が保有している金地金を売って得た所得は、原則として譲渡所得として考えます。
譲渡所得とは、資産を売って得た利益にかかわる所得です。金を売って受け取った金額だけでは、税金を判断できません。
金の売却価格から、購入時に支払った価格などの取得費と、売却にかかった譲渡費用を差し引いて利益を計算します。
売却価格(譲渡価額)-取得費-譲渡費用=譲渡益
たとえば金を高額で売却できても、購入時の価格も高ければ、実際の利益は売却額より小さくなります。反対に購入価格が低ければ、譲渡益は大きくなるでしょう。
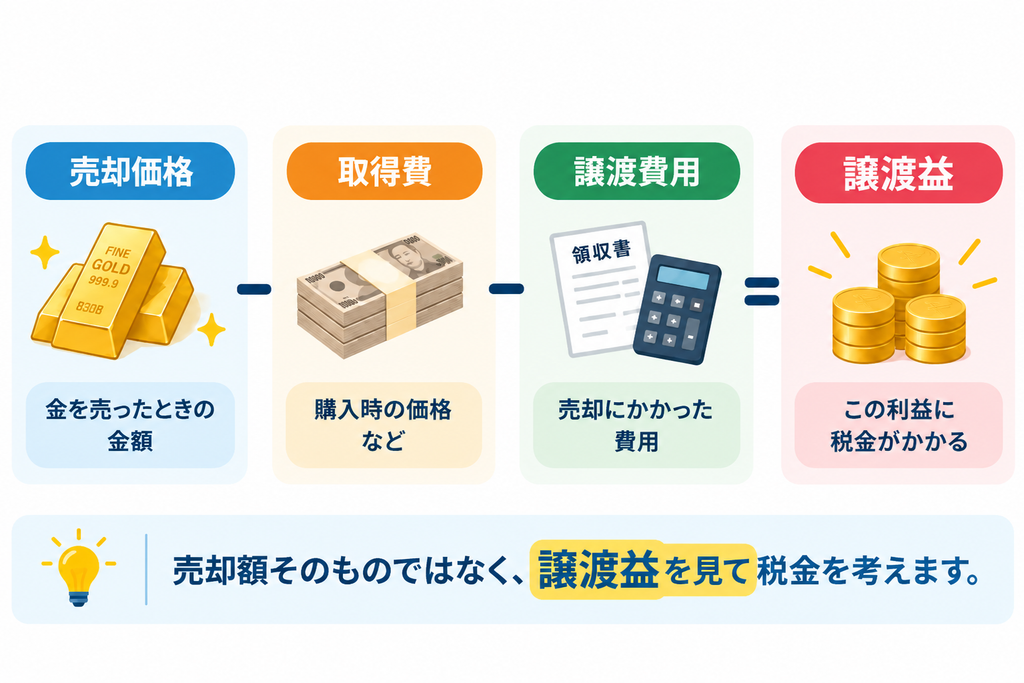
税金を考えるときに最初に確認するのは、売却額ではなく譲渡益です。金を買ったときの記録が残っている場合は、売却前に確認しておきましょう。
事業として金を売った場合は「雑所得」または「事業所得」
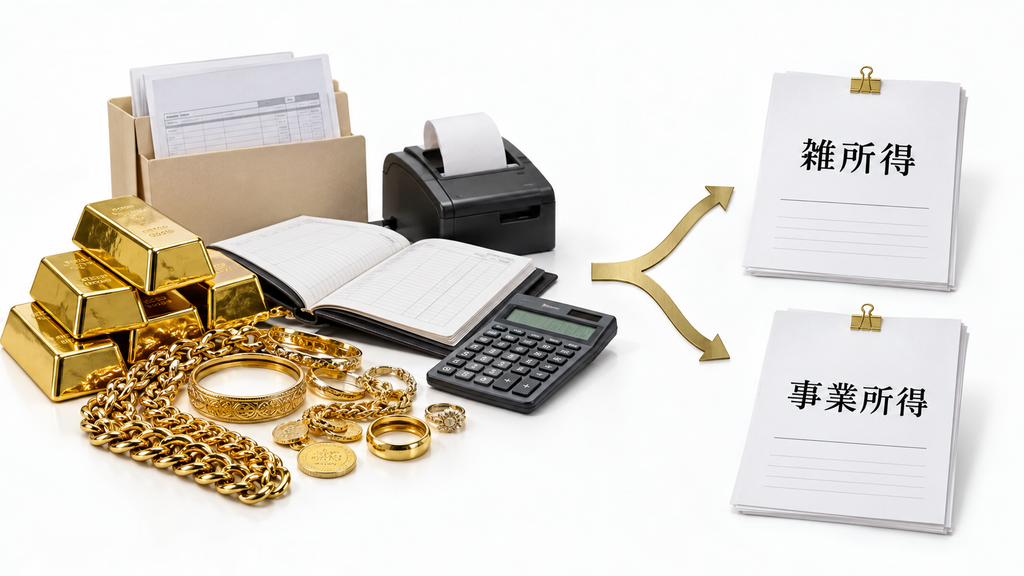
すべての金の売却が、同じ所得として扱われるわけではありません。
個人が保有していた金を売る場合と、利益を得る目的で継続して金を売買する場合では、取引の性質が異なります。
営利目的で継続的に売買している場合は、副業などから生じる雑所得や、事業から生じる事業所得として扱われる可能性があります。
たとえば、持っていた金を一度売却する場合と、仕入れと売却を繰り返して利益を得ている場合は分けて考える必要があります。
継続的に金を売買している場合は、「金を売ったから譲渡所得」と一律に判断しないことが大切です。
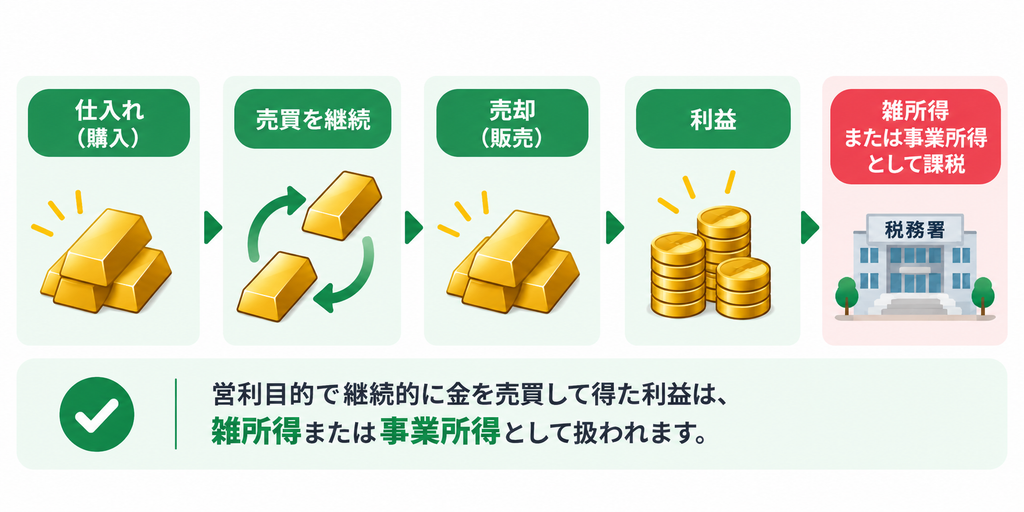
所得の種類がわからない場合は、税務署や税理士などへ確認してください。
売却を決める必要はないため、現在の価値を知るだけでも判断材料になります。
金を売却の際に税金を左右する4つの条件
金を売ったときの税金は、利益だけでなく購入価格や所有期間などでも変わります。
それぞれ詳しく解説します。
1.金購入時の支払い価格
金を購入したときの価格は、売却時の譲渡益を左右します。
売却価格から、購入時の価格などにあたる取得費を差し引いて利益を求めるためです。購入価格を確認できるかどうかで、計算結果が変わります。
たとえば100万円で金を売り、購入時の価格が80万円だったとします。譲渡費用を考えない場合、譲渡益は次のとおりです。
100万円-80万円=譲渡益20万円
売却額は100万円でも、利益まで100万円になるわけではありません。税金を考えるときは、購入価格を差し引いた後の利益を確認しましょう。
領収書など購入時の記録が残っている場合は、売却前に探しておくのがおすすめです。
2.金の所持期間|5年以内かそれ以上か

金を持っていた期間が5年以内か5年を超えているかによって、譲渡所得の計算方法が変わります。
所有期間が5年以内の場合は短期、5年を超える場合は長期として分けて考えます。
短期と長期の違いを整理しました。
| 所有期間 | 区分 | 所得に含める考え方 |
|---|---|---|
| 5年以内 | 短期 | 計算後の金額を全額含める |
| 5年超 | 長期 | 一定の計算後の金額の2分の1を含める |
5年以内は短期、5年を超えると長期として計算方法が変わります。
同じ金額の利益が出ても、所有期間によって所得に含める金額が変わる場合があります。
金をいつ購入したのか確認できる資料があれば、取得時期も確認しておきましょう。売却前に整理しておくと計算を進めやすくなります。
3.年間の売却利益|50万円以下か
ほかの所得と合算して税金を計算する譲渡所得には、年間最高50万円の特別控除があります。
ただし、「金を50万円で売ったら税金がかからない」という意味ではありません。確認するのは売却額ではなく、取得費などを差し引いた後の譲渡益です。
「50万円以下」は売却価格ではなく、譲渡所得の計算で使う特別控除の金額です。
また、50万円は金だけに用意された別枠ではありません。同じ年に金以外の対象資産を売って利益が出ている場合は、合わせて確認する必要があります。
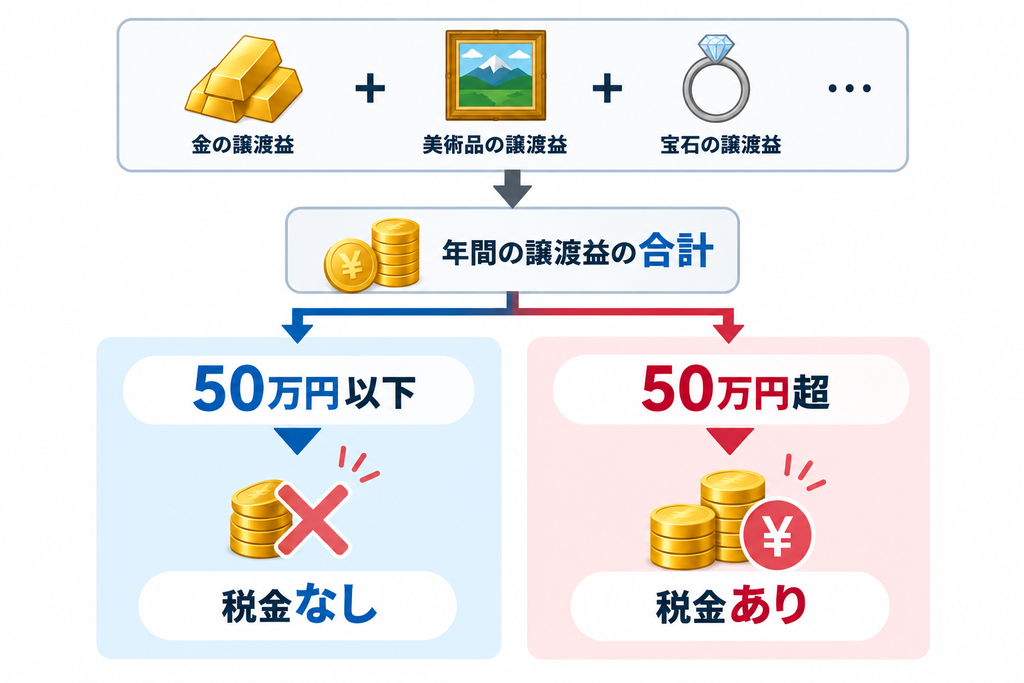
たとえば、金の譲渡益だけを見れば50万円以下でも、同じ年にほかの対象資産を売却している場合は計算結果が変わる可能性があります。
「50万円以下だから大丈夫」と売却額だけで判断せず、同じ年の対象となる譲渡益を確認しましょう。
4.給与などのほかの所得の有無
金地金の譲渡所得は、原則として給与などほかの所得と合わせて税額を計算します。
金の査定額や譲渡益だけを見ても、最終的な所得税額までは決められません。給与など、ほかの所得も計算に関係します。
また、所有期間が5年以内の短期と5年を超える長期では、所得に含める金額も異なります。長期の場合は、一定の計算後の金額の2分の1を含めます。
同じ金を同じ金額で売ったとしても、ほかの所得や所有期間が違えば、税金の計算結果も同じとは限りません。
査定額だけで税額を決めず、取得費や所有期間、ほかの所得まで整理して考えましょう。
金売却の税金と手取りをケース別に比較
金を売却したときの税金や手取りは、利益額・所有期間・取得費によって変わります。
それぞれ詳しく解説します。
利益30万円と80万円の場合
譲渡益が30万円の場合と80万円の場合では、50万円の特別控除を差し引いた後の金額が異なります。
ほかに対象となる譲渡益がない前提で整理すると、次のようになります。
| 譲渡益 | 特別控除後の金額 |
|---|---|
| 30万円 | 0円 |
| 80万円 | 30万円 |
譲渡益30万円 → 控除後0円
譲渡益80万円 → 控除後30万円
30万円の譲渡益であれば、30万円分を控除すると残りは0円です。一方、80万円の場合は最高50万円を差し引いても30万円が残ります。
重要なのは、「30万円で売った」「80万円で売った」という比較ではない点です。比べるのは取得費などを引いた後の譲渡益になります。
売却価格と利益を混同すると、税金を必要以上に高く見積もったり、反対に少なく考えたりする原因になります。まず譲渡益を出してから控除を確認しましょう。
5年以内と5年超の場合
同じ譲渡益でも、金を持っていた期間によって所得に含める金額が変わります。
たとえば、譲渡益が80万円で、50万円の特別控除を差し引いた後に30万円が残ったケースで比べます。
| 所有期間 | 控除後の金額 | 所得に含める金額 |
|---|---|---|
| 5年以内 | 30万円 | 30万円 |
| 5年超 | 30万円 | 15万円 |
5年超の場合は、特別控除後の長期譲渡所得の2分の1を所得に含めます。
5年以内なら30万円をそのまま考えます。一方、5年超なら30万円の2分の1にあたる15万円を所得に含めます。
同じ80万円の譲渡益でも、取得時期によって計算結果に差が出る可能性があります。金をいつ買ったのかがわかる資料を確認しておきましょう。
所有期間がわからないままでは、短期と長期のどちらで計算するか判断できません。売却前に購入日を整理しておくことが大切です。
買った価格がわかる場合と不明な場合
金を買った価格がわかるかどうかでも、計算上の譲渡益が大きく変わる場合があります。
売却価格が100万円だったケースで比べてみましょう。
| 取得費の状況 | 取得費 | 譲渡益 |
|---|---|---|
| 購入価格80万円がわかる | 80万円 | 20万円 |
| 5%相当額で計算する場合 | 5万円 | 95万円 |
取得費を確認できるかどうかで、計算上の譲渡益が大きく変わることがあります。
購入価格が80万円と確認できれば、譲渡益は20万円です。一方、100万円の5%にあたる5万円を取得費として計算する場合、譲渡益は95万円になります。
売却価格は同じ100万円でも、取得費によって譲渡益には大きな差が生まれます。
購入時の領収書や明細などが残っていないか、先に探しておくことが大切です。購入資料を確認してから取得費を計算しましょう。
購入資料を整理できたら、売却額を具体化すると手取りの試算につなげやすくなります。
京都・創業1952年の質屋
写真を送るだけ。査定もご相談も無料
その場で売らなくても大丈夫です。
金の売却後に税金の確定申告をする流れ
金の売却後に申告が必要か確認するときは、まず譲渡所得を計算し、その後に申告条件を確認します。
それぞれ詳しく解説します。
1.年間の金の売却利益を計算する
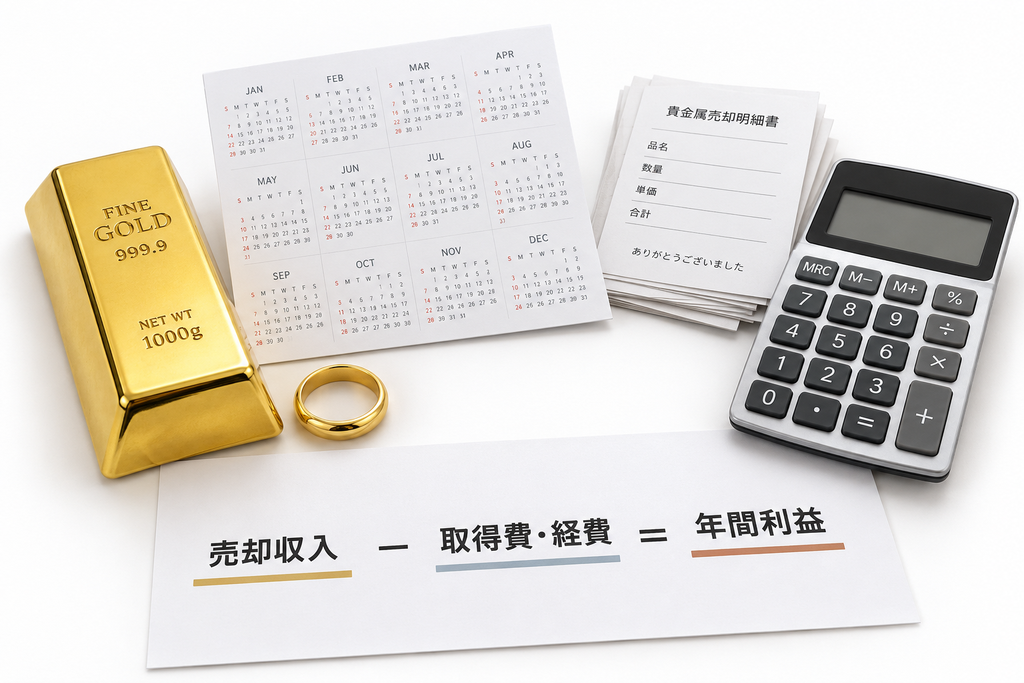
最初に確認するのは、1年間で金の売却によってどれくらいの譲渡所得が出たかです。
いきなり税額を求めるのではなく、次の順番で整理します。
- 売却価格を確認する
- 取得費や譲渡費用を差し引く
- 譲渡益を計算する
- 特別控除を確認する
- 所有期間を確認する
売却価格だけを見ると、「100万円で売れたから100万円に税金がかかる」といった誤解につながります。
売却額ではなく、取得費などを差し引いた譲渡益から確認します。
まず所得額を出してから、税金や申告の必要性を考えましょう。購入時と売却時の資料をまとめながら計算すると進めやすくなります。
2.給与などを含めて申告条件をチェックする
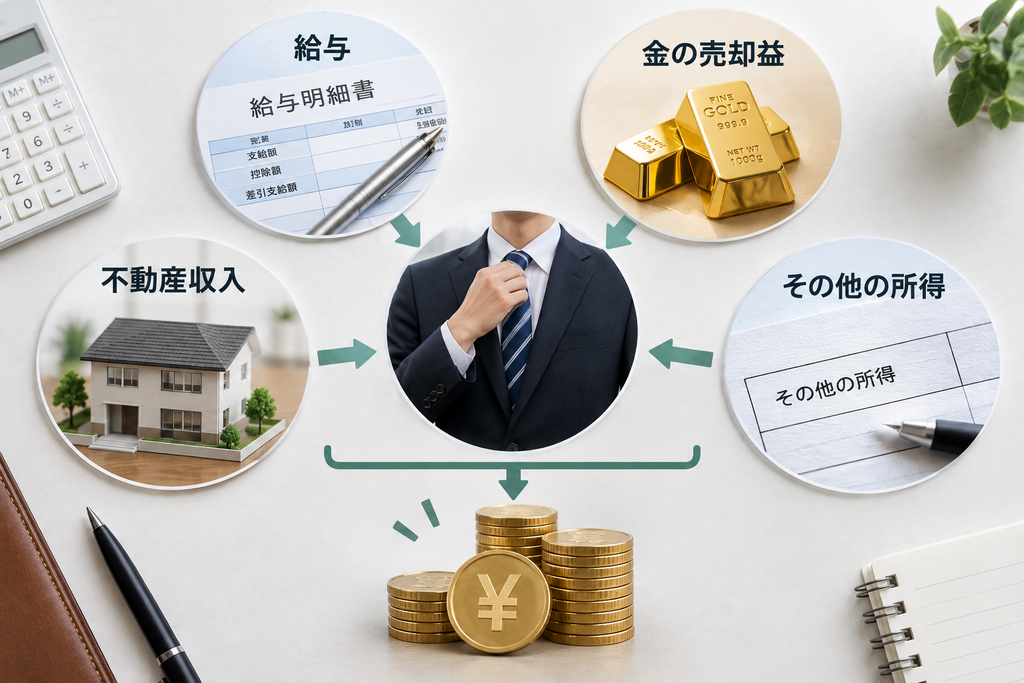
譲渡所得を計算した後は、給与などを含めた本人の所得状況から、確定申告が必要か確認します。
金の売却利益だけを切り離して、申告の必要性を決めるわけではありません。給与など、ほかの所得も含めて条件を確認します。
混同しやすいのが、譲渡所得の「最高50万円の特別控除」と、確定申告が必要かどうかの判断です。50万円の控除を使えることと、確定申告が不要になることは同じ意味ではありません。
「利益が50万円以下だったから申告しなくてもよい」と金額だけで決めないことが大切です。
本人の所得状況によって判断が変わるため、申告が必要かわからない場合は税務署や税理士などへ確認しましょう。
3.申告が必要な場合は確定申告書を作成する
確認した結果、確定申告が必要であれば、売却や購入に関する資料をそろえて申告書を作成します。
整理しておきたい情報は次の4つです。
- 金の売却価格
- 金を購入したときの取得費
- 売却にかかった譲渡費用
- 金を所有していた期間
売却後になって購入記録を探し始めると、取得費や取得時期を確認するのに時間がかかることがあります。売却を考えている段階から資料を集めておくと進めやすいでしょう。
相続した金や取得費が不明な金では、確認する内容が増える場合があります。
申告方法や所得の種類に迷ったときは、自分だけで決めず税務署や税理士などへ確認してください。買取店の査定額だけでは、個別の税額や申告の必要性までは判断できません。
金を売却する場合の税金と査定額の確認ポイント
最終的な手取りを考えるには、税金だけでなく金そのものの査定額も確認する必要があります。
それぞれ詳しく解説します。
金の純度と重量から査定額の目安
金の査定額を考えるときは、最初に純度と重量を確認します。
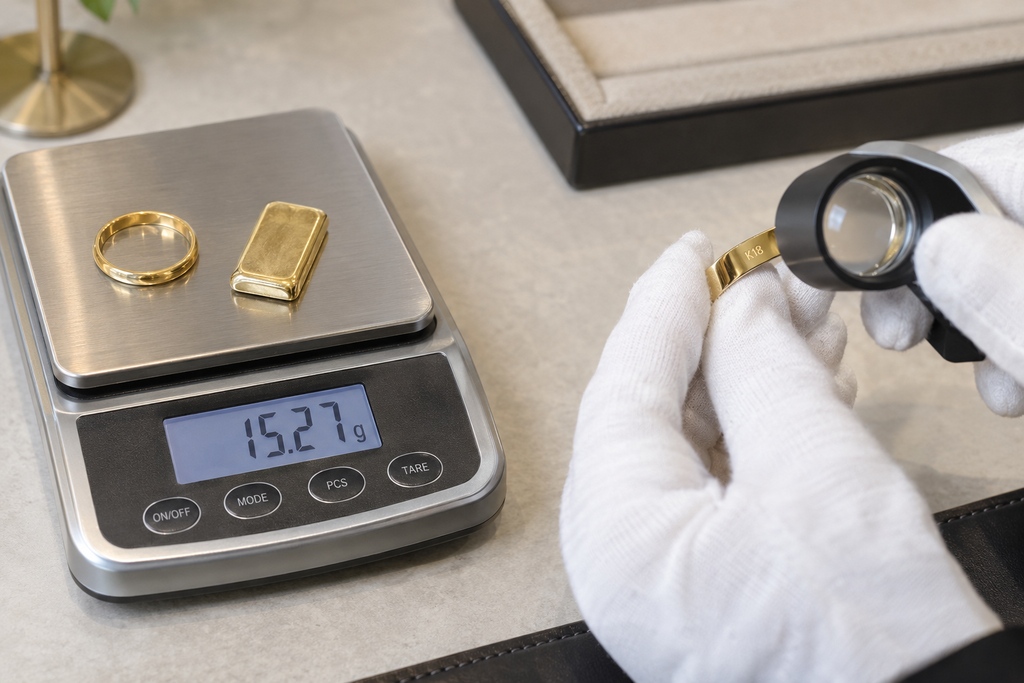
金製品は純度によって、含まれている金の割合が異なります。同じ重さだから同じ査定額になるとは限りません。
たとえば、K24とK18では金の含有割合が異なります。同じ重量の金製品でも、純度が違えば査定の前提も変わります。
査定額の基本は「金の純度 × 重量 × 買取価格」です。
金を売る前に、手元の品物がどの純度なのか確認できると、査定額の目安を考えやすくなるでしょう。
売却価格を知るためにも、まず純度と重量を確認して査定を受けることが大切です。
1グラムあたりの買取価格
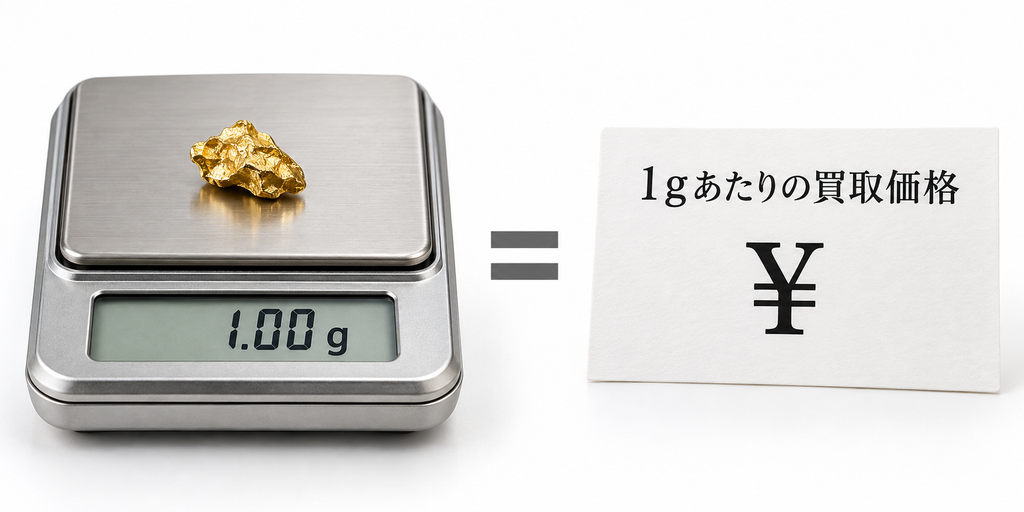
金の売却先を選ぶときは、1グラムあたりの買取価格も確認しましょう。
同じ純度・重量の金でも、提示される売却価格が同じとは限りません。売却額が変われば、手元へ入る金額だけでなく譲渡益にも影響する可能性があります。
比較するときは、同じ純度・同じ重量という条件をそろえて提示額を見ることが大切です。
税金だけを少なくすることに目を向けても、売却価格が低ければ最終的な手取りが多くなるとは限りません。
税金と買取価格を別々に見るのではなく、売却した後にいくら残るかという視点で比較しましょう。
手数料を差し引いた受取額
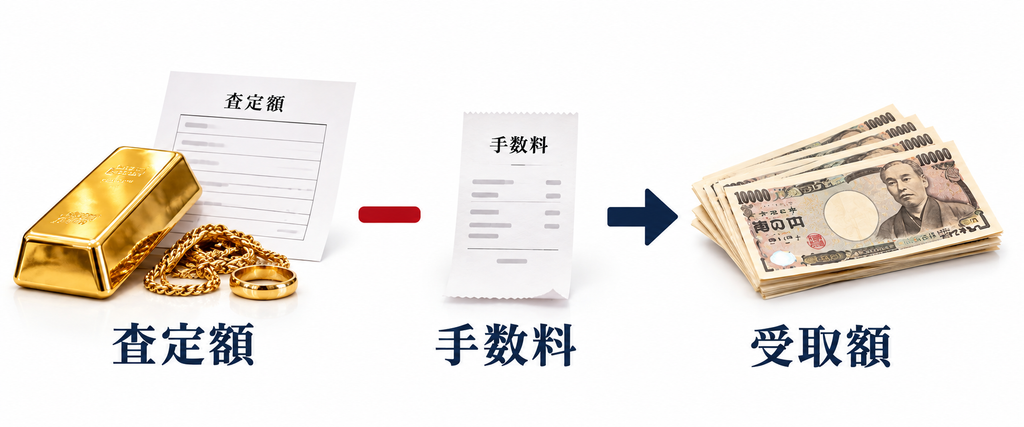
査定額だけでなく、最終的に受け取れる金額まで確認してから売却を判断することが大切です。
確認する順番は次のとおりです。
- 査定額を確認する
- 差し引かれる費用があるか確認する
- 最終的な受取額を確認する
- 金額に納得できるか判断する
たとえば高い査定額が提示されても、費用が差し引かれるなら、実際に受け取る金額は表示された査定額より少なくなります。
査定額だけでなく、手数料などを差し引いた「実際の受取額」を比較しましょう。
税金の計算でも売却価格は重要ですが、売却する側にとって確認したいのは「最終的にいくら受け取れるか」です。
査定額・費用・税金をまとめて確認し、手元に残る金額に納得してから売却するのがおすすめです。
査定額と費用を比べておくと、売却先ごとの受取額を判断しやすくなります。
金の売却と税金に関するよくある質問
金の売却にかかる税金は、売却額だけでは判断できません。
- 金を100万円で売った場合の税金は?
-
金を100万円で売ったという情報だけでは、税額は決まりません。
税金を考えるには、購入時の取得費や所有期間、ほかの所得などを確認する必要があります。100万円すべてがそのまま利益になるわけではないためです。
たとえば取得費が80万円なら、譲渡費用を考えない場合の利益は20万円になります。
売却額から直接税額を計算せず、まず譲渡益を確認してください。
- 買った価格がわからない金を売る場合は?
-
購入価格がわからない場合でも、取得費を計算する方法があります。
売却価格の5%相当額を取得費として扱う方法があります。ただし、購入価格がわからないからといって、購入資料を探さなくてもよいわけではありません。
領収書や購入時の明細などが残っていれば、実際の取得費を確認できる可能性があります。
まず購入時の資料が残っていないか探し、取得費の扱いを確認しましょう。
- 相続した金を売る場合の注意点は?
-
相続した金を売る場合は、相続したときと売却するときの税金を分けて考える必要があります。
売却時の計算では、取得費や取得時期などの確認が必要です。自分で購入した金とは、確認する資料や条件が同じとは限りません。
相続時の資料や金の取得に関する記録が残っている場合は整理しておきましょう。
相続した金は個別の条件によって判断が複雑になるため、不明点がある場合は税務署や税理士などの専門窓口へ確認するのがおすすめです。
- 買取店を変えて金を売る場合、税金は変わる?
-
買取店を変えただけで、金売却に関する基本的な税金のルールが変わるわけではありません。
一方で、買取店によって売却価格が変われば、計算上の譲渡益が変わる可能性はあります。
「どの店に売るか」は税制度そのものを変えませんが、売却価格を通して手取りに影響する可能性があります。
「この買取店なら申告が不要になる」といった説明だけで判断せず、税金の扱いは公的な窓口や専門家へ確認しましょう。
京都・創業1952年の質屋
写真を送るだけ。査定もご相談も無料
その場で売らなくても大丈夫です。
金の売却は税金と査定額を合わせて手取りで判断しよう
金を売却するときは、売却価格だけを見て「税金が高そう」と判断する必要はありません。
確認するポイントをまとめました。
- 査定額を確認する
- 取得費や譲渡費用を確認する
- 譲渡益を計算する
- 所有期間や特別控除を確認する
- 税金を考慮して最終的な手取りを考える
売却額そのものと利益は別です。同じ譲渡益でも、金を持っていた期間などによって計算方法が変わります。
さらに、税金だけを見て売却先を決めるのではなく、1グラムあたりの買取価格や手数料も確認しておきましょう。
「いくらで売れたか」ではなく、「最終的にいくら手元へ残るか」で判断することが大切です。
売却するか迷っている段階なら、査定額を確認してから税金や取得費を整理する方法があります。査定を受けた時点で売却を決める必要はありません。
現在の価値を知ったうえで、手取りに納得できるか判断しましょう。
写真を送るだけ。査定もご相談も無料
※査定・ご相談は無料です。その場で売らなくても問題ありません。

コメント