- 貴金属を売却しても、必ず税金がかかるわけではない
- 30万円と50万円では、税金上の意味が異なる
- 税金は売却額だけではなく、取得費や譲渡費用などをもとに判断する
- 購入価格が分からない場合でも、取得費を計算する方法がある
- 売却前に現在の査定額を確認すると、税金や手取り額を把握しやすくなる
貴金属を売却するとき「いくらから税金がかかるのだろう」と不安に感じる人もいるでしょう。
結論からいうと、貴金属が50万円を超える金額で売れても、売却額だけで税金がかかるとは決まりません。本記事では、売却額から購入時にかかった費用などを差し引いた利益や、保有期間などをもとに税金の扱いを確認します。
ちなみに「にしきの」では、宝石本体・地金・状態まで総合的に評価し、納得いただける価格で買取できるよう丁寧な査定を行っています。まずは無料のLINE査定で、今の価値を確認してみてください。
京都・創業1952年の質屋
写真を送るだけ。査定もご相談も無料
その場で売らなくても大丈夫です。
貴金属の売却で知っておきたい税金の3つのポイント
事前に税金について知っておきたいポイントは以下の3つです。
それぞれ詳しく解説します。
1.貴金属を売っても必ず税金がかかるわけではない
日常生活で使用している貴金属やアクセサリー(生活用動産)などを売却した場合は、原則非課税になります。
生活用動産とは、家具や衣服など、生活に通常必要な資産のことです。普段から身につけていたネックレスや指輪なども、生活用動産として扱われる場合があります。
生活用動産の売却であっても、1個または1組の価額が30万円を超えるものは、課税対象になります。
貴金属を売却する際は、売却額だけで税金がかかるかを判断せず、まずは非課税の対象になるかを確認しましょう。
2.「30万円」と「50万円」は税金上の意味が異なる
貴金属の売却では「30万円」と「50万円」という金額が出てきますが、それぞれ税金上の意味が異なります。
それぞれの違いは、以下のとおりです。
| 金額 | 何を判断する金額か | 確認すること |
|---|---|---|
| 30万円 | 生活用動産としての非課税の扱い | 貴金属など1個または1組の価額 |
| 50万円 | 譲渡所得の年間の特別控除 | 売却によって生じた譲渡益 |
大切なことは「50万円を超える金額で売れたから税金がかかる」や「50万円以下で売れたから税金がかからない」と、売却額だけで判断しないようにしましょう。
まずは、売却する貴金属が非課税の対象になるかを確認し、次に課税対象となる場合は譲渡所得を計算するという順番で考えることが大切です。
3.税金がかかる場合は確定申告が必要になる
貴金属の売却によって所得が生じた場合は、状況によって確定申告が必要になります。
確定申告とは、1年間の所得や税金を計算し、税務署へ申告する手続きです。ただし、貴金属を売却した人全員が確定申告をするわけではありません。
また、確定申告が必要かどうかは、貴金属の売却による所得だけでなく、給与や副業などほかの所得も含めて判断します。
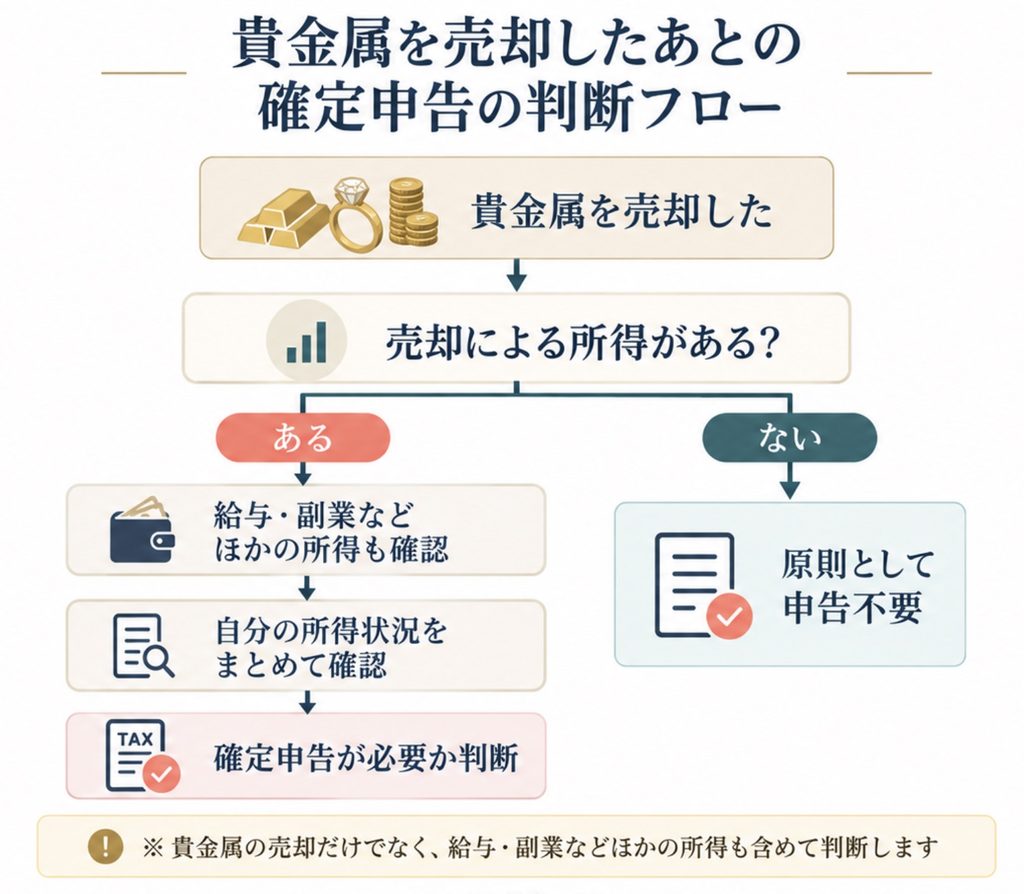
たとえば、会社員やパートなど勤務先から給与を受け取っている人は、給与以外の所得や勤務先の数などによっても確定申告の必要性が変わります。
「貴金属を売ったら申告する」や「利益が50万円以下なら申告しない」と一律に判断しないことが大切です。
貴金属を売却したあとは、税金がかかるかだけでなく、確定申告が必要かどうかも確認しておきましょう。
ちなみに「にしきの」では、宝石本体・地金・状態まで総合的に評価し、納得いただける価格で買取できるよう丁寧な査定を行っています。まずは「今の価値」を確認してみてはいかがでしょうか。
貴金属の売却で税金がかかるかを判断する3つのポイント
貴金属の売却の際にかかる税金は、品物の種類や売買の状況によって扱いが変わります。
それぞれ詳しく解説します。
生活用の貴金属は売却しても税金がかからない場合がある
生活に通常必要な動産(生活用動産)の売却による所得は、原則非課税です。普段から身につけていたネックレスや指輪なども、生活用動産として扱われる場合があります。
ただし、貴金属や宝石などは価額によって非課税の対象から外れるため、30万円の基準も確認する必要があります。
30万円を超える貴金属は税金がかかる場合がある
普段使いしていた貴金属でも、1個または1組の価額が30万円を超えるものは、生活用動産としての非課税の対象から外れます。
ただし、30万円を超えた金額がそのまま課税されるわけではありません。課税対象となる場合は、次に譲渡所得を確認します。
貴金属の売却で利益が出ると税金がかかる場合がある
貴金属の売却による利益は、譲渡所得として扱われる場合があります。
譲渡所得とは、資産を売るなどして生じる所得のことです。「譲渡」は少し聞き慣れないかもしれませんが、通常の売買も含まれます。
たとえば、個人が金地金を売却して得た所得は、原則として給与所得などほかの所得と合わせて税金を計算する「総合課税」の対象です。また、宝石や貴金属も、譲渡所得の対象となる資産に含まれています。
個人の売却では、まず譲渡所得として扱われるかを確認しましょう。
貴金属を売却したときの税金の計算方法
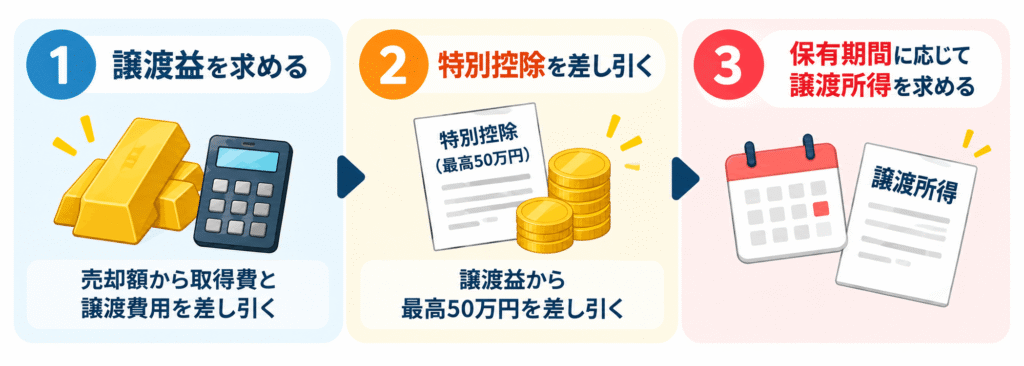
貴金属を売却したときの税金は、以下の3つのステップで計算します。
それぞれ詳しく解説します。
1.売却額から取得費などを差し引いて譲渡益を求める
貴金属を売却した場合は、まず売却額から取得費と、売却のために直接かかった譲渡費用を差し引いて「譲渡益」を求めます。
| 項目 | 金額の意味 | 計算での扱い |
|---|---|---|
| 売却額 | 貴金属が売れた金額 | 計算の出発点 |
| 取得費 | 購入時にかかった金額 | 売却額から差し引く |
| 譲渡費用 | 売却のために直接かかった費用 | 売却額から差し引く |
譲渡益は「売却額 −(取得費+譲渡費用)=譲渡益」の計算式で求めます。
たとえば、100万円で購入した貴金属を150万円で売却し、売却のために5万円の譲渡費用がかかった場合は、譲渡益は45万円になります。
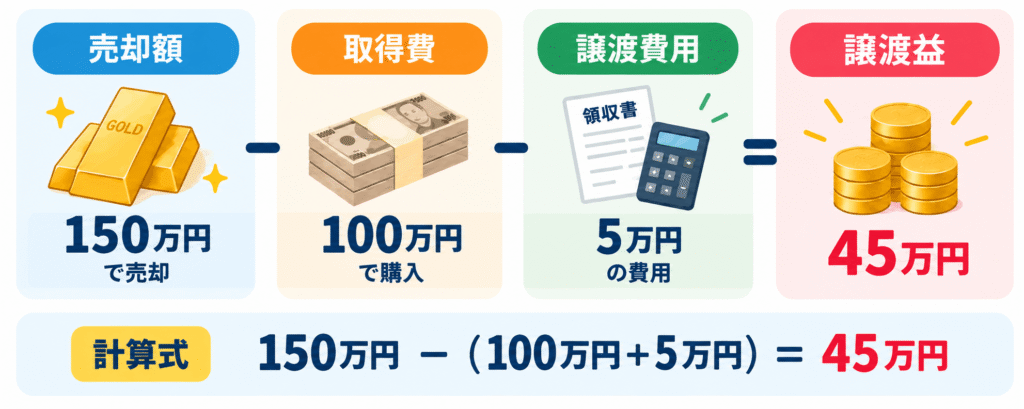
なお、45万円がそのまま税額になるわけではありません。次に特別控除や保有期間などを踏まえて、譲渡所得を計算します。
2. 譲渡益から最高50万円の特別控除を差し引く
総合課税の譲渡所得には、その年の譲渡益に対して最高50万円の特別控除があります。譲渡益が50万円以下の場合と、50万円を超える場合に分けて確認しましょう。
譲渡益が50万円以下の場合
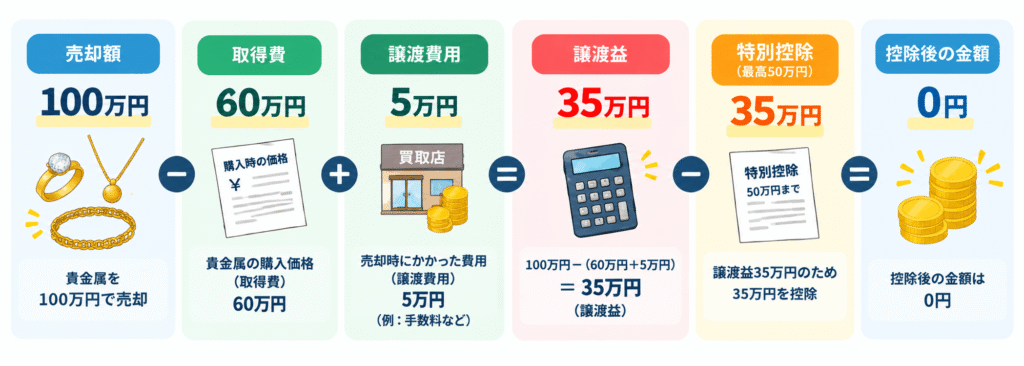
たとえば、貴金属の売却額が100万円、取得費が60万円、譲渡費用が5万円だった場合、譲渡益は次のように計算します。
100万円 −(60万円+5万円)=35万円
ほかに総合課税の対象となる譲渡益がなければ、譲渡益35万円の全額を特別控除として差し引けます。
35万円 −特別控除35万円=0万円
この場合、特別控除後の金額は0円です。譲渡益が50万円以下の場合、控除できるのは実際に発生した譲渡益の金額までとなります。
譲渡益が50万円を超える場合
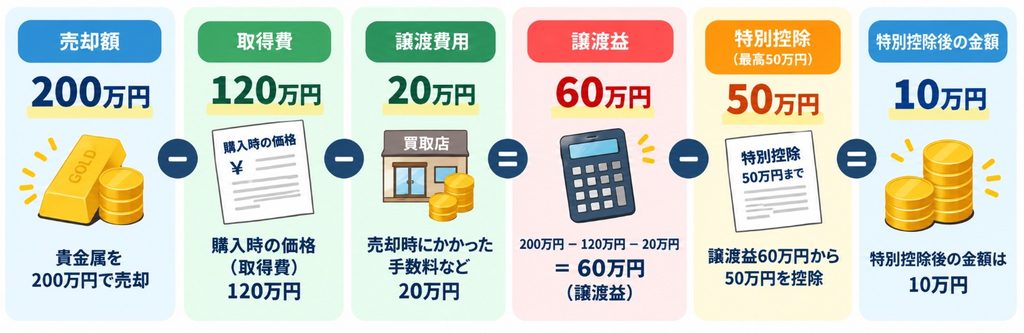
たとえば、貴金属の売却額が200万円、取得費が120万円、譲渡費用が20万円だった場合、譲渡益は60万円です。
200万円 −(120万円+20万円)=60万円
譲渡益60万円から最高50万円の特別控除を差し引くと、10万円が残ります。
60万円 − 特別控除50万円=10万円
ただし、この10万円がそのまま税額になるわけではありません。実際に所得へ算入する金額は、貴金属の保有期間などによって変わります。
なお、特別控除は貴金属1個ごとに適用されるものではなく、その年の総合課税の短期・長期の譲渡益を合わせて最高50万円です。
次に、ほかにも総合課税の対象となる資産を売却している場合は、それらの譲渡益もあわせて確認しましょう。
3. 保有期間に応じて譲渡所得を計算する
貴金属の売却による所得は、貴金属の保有期間により税金の計算に含める金額が変わります。
保有期間による違いを以下の表にまとめました。
| 保有期間 | 区分 | 特別控除の扱い |
|---|---|---|
| 5年以内 | 短期譲渡所得 | 控除後の金額をほかの所得と合計 |
| 5年超 | 長期譲渡所得 | 控除後の金額の2分の1をほかの所得と合計 |
短期と長期の両方がある場合は、短期の譲渡益から先に控除します。
たとえば、特別控除後に30万円が残った場合、短期譲渡所得なら30万円、長期譲渡所得なら15万円を給与などほかの所得と合計します。
実際の税額は、給与などほかの所得によっても変わるため、売却額だけでは決まりません。購入日を確認できる資料を探し、保有期間が5年を超えているか確認しましょう。
貴金属の購入価格や購入時期が分からないときの3つの対処法
売却したい貴金属の購入金額や時期が分からない時の対処方法は以下の3つです。
それぞれ詳しく解説します。
1.取得費を確認できる資料を探す
貴金属の購入価格が分からない場合は、まず領収書や購入明細が残っていないか探しましょう。
取得費は、譲渡益を計算する際に売却額から差し引く金額です。実際の購入価格などを確認できれば、より実態に沿って譲渡益を計算できます。
購入価格や購入時期を確認する際は、以下のような資料を探してみましょう。
- 購入時の領収書
- 購入明細
- 購入年月日や購入価格を確認できる資料
- 相続・贈与品の場合は以前の所有者が保管していた購入資料
資料が見つかず、取得費を確認できない場合は、取得費を概算する方法があります。
2. 売却価額の5%を取得費として計算する
購入価格を確認できない貴金属は、売却価額の5%相当額を取得費として計算する方法があります。
たとえば、購入価格が分からない貴金属を100万円で売却した場合は以下の通りです。
100万円×5%=5万円
なお、取得費を売却額の5%で計算する場合は、実際の購入代金などを5%の金額に足して計算することはできません。実際の取得費と、売却価額の5%相当額のどちらを使うか確認しましょう。
3. 相続・贈与の場合は以前の所有者の取得費や取得時期を確認する
相続や贈与で受け取った貴金属は、原則として以前の所有者の取得費と取得時期を引き継いで考えます。
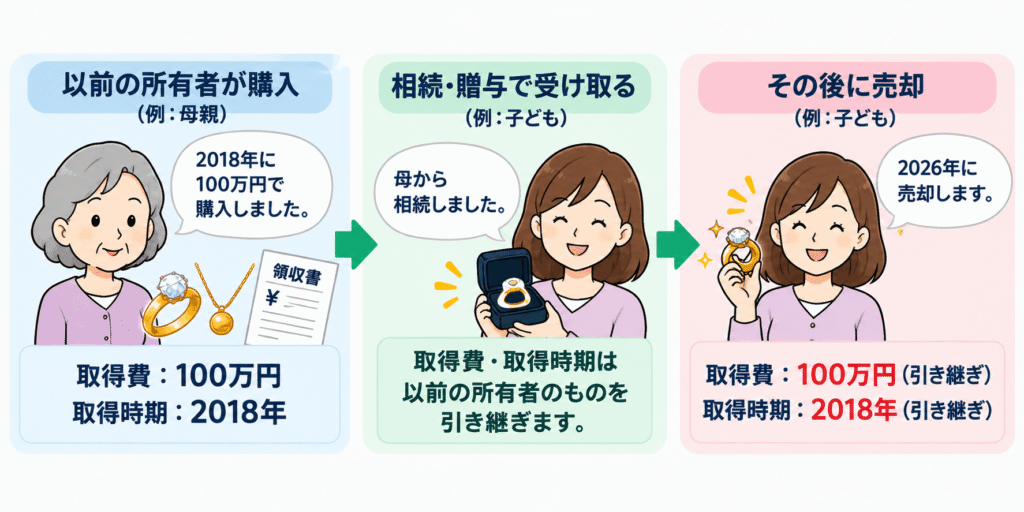
保有期間も、原則として以前の所有者が取得した時期から考えます。上記の例だと、2018年に購入して、2026年に売却です。保有期間が5年を超えているため、長期保有と判断できます。
相続や贈与による貴金属の売却の際は、購入時の資料が残っていないかまずは確認しましょう。
貴金属を売却したときに確定申告する流れ
貴金属の確定申告は、売却による所得を計算し、申告が必要かを確認してから、必要な書類を準備して申告する流れで進めます。
それぞれ詳しく解説します。
1.貴金属の売却による譲渡所得を計算する
確定申告が必要かを確認するために、まず貴金属の売却で生じた譲渡所得を計算します。
計算に必要な情報は、売却時や購入時の資料から確認しましょう。
また、購入価格が分からない場合は、取得費の扱いを確認してから計算します。
譲渡所得の計算は、売却額をそのまま所得として扱うのではなく、取得費や特別控除などを反映させることが大切です。
2.給与やその他の所得を含めて確定申告が必要か確認する
確定申告が必要かどうかは、貴金属の売却による所得だけで判断せず、その年の給与やほかの所得(副業や不動産など)を確認しましょう。
たとえば、1か所から給与を受け取り、そのすべてが源泉徴収の対象となる給与所得者は、給与所得・退職所得以外の所得の合計が20万円を超える場合に、原則として確定申告が必要です。
ただし、20万円は貴金属の売却だけに設けられた基準ではありません。副業などによる所得がある場合は、それらも含めて確認します。
3.確定申告に必要な書類を準備する
確定申告の際は、売却額や取得費などを確認できる資料と、申告に必要な書類を準備します。
- 貴金属の売却金額を確認できる資料
- 購入時の領収書や購入明細など取得費や取得時期を確認できる資料
- 売却のために直接かかった譲渡費用を確認できる資料
- 給与所得者の場合は源泉徴収票
- 譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
売却時や購入時の資料は、譲渡所得を計算する際にも使用するため、大切に保管しましょう。
また、給与所得の源泉徴収票は確定申告書への添付や提示は不要ですが、給与収入や源泉徴収された税額などを確認するために準備しておきましょう。
4.確定申告をする
申告に必要な資料がそろったら、確定申告書を作成し、期限内に提出します。
確定申告書は、e-Taxによる送信のほか、郵送や税務署への持参でも提出できます。提出方法は、国税庁の案内を確認しましょう。
申告や納税が必要にもかかわらず期限を過ぎると、無申告加算税や延滞税などが生じる場合があります。期限内に申告し、必要な税金を納付することが大切です。
貴金属を売却するときの税金と査定額の確認ポイント
貴金属の売却を検討する際は、税金の仕組みだけでなく、現在どのくらいの価格で売却できそうかを確認することも大切です。
ここでは、売却前の査定から実際の受取額まで、確認しておきたいポイントを紹介します。
売却前に貴金属の査定額を確認する
貴金属の売却を検討する際は、まず査定を受けて、どのくらいの価格で売れそうかを確認しましょう。
貴金属の査定額には、金やプラチナなどの種類、純度、重量、相場などが関係します。また、宝石付きのジュエリーやブランド品では、貴金属そのもの以外の価値も評価される場合があります。
査定額は売却前の目安です。税務上の譲渡所得は実際に売却した価額をもとに計算するため、売却した場合は実際の取引金額が分かる資料を残しておきましょう。
査定額と実際の受取額を確認する
貴金属を売却するか決める前に、提示された査定額と、実際に受け取れる金額を確認しましょう。
買取店によって手数料の扱いが異なる場合があるため、査定額と受取額が同じとは限りません。必ず手数料がかかるわけではないため、査定時に有無を確認することが大切です。
査定を受ける際は、以下の金額や費用を確認しておきましょう。
- 提示された査定額
- 査定料や買取に伴う手数料の有無
- 最終的に買取店から受け取れる金額
また、買取店から受け取る金額と、税金まで考慮した最終的な手取り額は異なります。
そのため、まずは査定額や実際に受け取れる金額を確認し、提示された内容に納得したうえで売却を判断しましょう。
ちなみに「にしきの」では宝石・貴金属の査定について相談できるため、売却を決める前に現在の価値を確認してみましょう。
写真を送るだけ。査定もご相談も無料
※査定・ご相談は無料です。その場で売らなくても問題ありません。
貴金属の売却と税金に関するよくある質問
貴金属の売却と税金について、よく寄せられる疑問にお答えします。
- 貴金属を30万円以上で売ると税金がかかる?
-
30万円以上で売却したという理由だけで、必ず税金がかかるわけではありません。
生活用動産として非課税になるかを判断する時は、宝石やアクセサリーなどの貴金属が「1個または1組の価額が30万円を超える」という基準です。
そのため「30万円以上で売れた=税金がかかる」と一律に判断することはできません。
なお、非課税の対象から外れた場合でも、取得費や譲渡費用、特別控除などを踏まえて譲渡所得を計算します。
- 利益が50万円以下なら税金はかからない?
-
売却した年の総合課税の譲渡益の合計が50万円以下で、ほかに対象となる譲渡益がなければ、年間最高50万円の特別控除によって、譲渡益の全額を差し引けます。
ただし、50万円の特別控除は貴金属1個ごとに適用されるものではありません。
そのため、同じ年に貴金属以外の対象資産も売却している場合は、それらの譲渡益も含めて確認しましょう。
- 購入価格が分からない場合は?
-
領収書の紛失やその他の資料などから取得費を確認できない場合は、売却価額の5%相当額を概算取得費として計算する方法があります。
また、相続や贈与で受け取った貴金属は、原則として以前の所有者の取得費を引き継ぎます。そのため、自分が購入代金を支払っていないという理由だけで、取得費を0円と判断しないようにしましょう。
税金を確認するために現在の査定額を知ろう
貴金属を売却しても、売れた金額だけで税金や確定申告の必要性が決まるわけではありません。品物の扱いや取得費、譲渡費用、保有期間などを確認することが大切です。
売却前に確認しておきたいポイントは以下の通りです。
- 30万円は生活用動産としての非課税の扱いに関係する基準
- 50万円は売却した年の総合課税の譲渡所得に適用される特別控除の上限
- 保有期間が5年以内か5年超かによって所得の計算方法が変わる
- 購入価格が分からない場合は購入時の資料や概算取得費の扱いを確認する
- 確定申告の必要性は給与などほかの所得も含めて判断する
貴金属の売却を考える際は、購入時の資料とあわせて、現在どのくらいの価格で売れそうかも確認しましょう。
にしきのでは、宝石・貴金属の査定について相談できます。まずはお手元の品物が現在どのくらいの価値なのかを確認し、査定内容に納得したうえで売却を検討してみてください。
写真を送るだけ。査定もご相談も無料
※査定・ご相談は無料です。その場で売らなくても問題ありません。

コメント